Bunga, Biaya dan Kemudahan: Pilih Bank Digital atau Bank Konvensional?
--Ilustrasi gambar
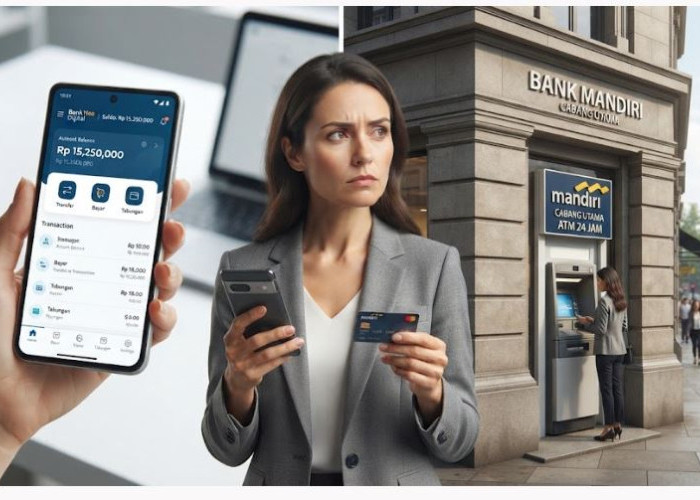
PAPUATENGAH.DISWAY.ID - Kehadiran bank digital membuat masyarakat memiliki semakin banyak pilihan dalam mengelola keuangan. Jika sebelumnya aktivitas perbankan identik dengan kantor cabang dan mesin ATM, kini membuka rekening, menabung, transfer hingga membayar berbagai kebutuhan dapat dilakukan melalui smartphone.
Di sisi lain, bank konvensional masih menjadi pilihan banyak orang karena memiliki jaringan kantor cabang, ATM yang luas, serta layanan yang sudah dikenal masyarakat selama bertahun-tahun.
Lantas, bank digital vs bank konvensional, mana yang lebih menguntungkan?
Jawabannya tidak selalu sama untuk setiap orang. Keuntungan sebuah layanan perbankan bukan hanya ditentukan oleh besarnya bunga atau banyaknya promo, tetapi juga biaya administrasi, kemudahan transaksi, kebutuhan layanan, keamanan, hingga kebiasaan nasabah.
bank digital Menawarkan Kemudahan dan Biaya yang Lebih Ringan
Salah satu daya tarik utama bank digital adalah proses layanan yang dapat dilakukan secara online.
Calon nasabah umumnya dapat membuka rekening melalui aplikasi tanpa harus datang ke kantor cabang. Aktivitas seperti transfer, pembayaran tagihan, pengecekan saldo dan transaksi lainnya juga bisa dilakukan kapan saja selama tersedia koneksi internet.
bank digital juga banyak menawarkan biaya administrasi yang rendah atau bahkan gratis untuk jenis rekening tertentu. Kondisi ini dapat menjadi keuntungan bagi nasabah yang ingin mengurangi biaya rutin perbankan.
Selain itu, sejumlah bank digital menawarkan bunga tabungan atau deposito yang kompetitif. Namun, nasabah tetap perlu melihat syarat dan ketentuan yang berlaku karena tingkat bunga maupun promo dapat berubah sewaktu-waktu.
Kelebihan bank digital
Beberapa keuntungan yang biasanya menjadi pertimbangan antara lain:
- Pembukaan rekening dapat dilakukan secara online.
- Transaksi bisa dilakukan melalui smartphone.
- biaya administrasi tertentu relatif rendah.
- Banyak menawarkan promo atau cashback.
- Tidak bergantung pada jam operasional kantor cabang.
- Cocok bagi pengguna yang lebih banyak melakukan transaksi secara digital.
Namun, kemudahan tersebut juga memiliki konsekuensi. Nasabah harus terbiasa menggunakan aplikasi dan menjaga keamanan perangkat maupun akun perbankannya.
bank konvensional Masih Unggul dalam Layanan Fisik
Sementara itu, bank konvensional menawarkan keunggulan yang berbeda. Kehadiran kantor cabang dan jaringan ATM membuat nasabah memiliki pilihan ketika membutuhkan layanan secara langsung.
Hal ini menjadi penting untuk kebutuhan tertentu, misalnya konsultasi produk perbankan, pengurusan dokumen, layanan kredit atau ketika nasabah menghadapi masalah yang membutuhkan bantuan petugas.
bank konvensional juga memiliki beragam produk, mulai dari tabungan, deposito, kartu kredit, kredit kendaraan, KPR hingga berbagai layanan untuk kebutuhan bisnis.
Bagi sebagian masyarakat, keberadaan kantor fisik juga memberikan rasa nyaman karena ada tempat yang dapat didatangi ketika membutuhkan bantuan.
Kelebihan bank konvensional
Beberapa keunggulan yang masih menjadi pertimbangan adalah:
- Memiliki kantor cabang dan jaringan ATM.
- Tersedia layanan tatap muka.
- Pilihan produk perbankan relatif beragam.
- Cocok untuk kebutuhan kredit atau pembiayaan tertentu.
- Lebih praktis bagi nasabah yang terbiasa melakukan transaksi secara langsung.
- Dapat menjadi pilihan untuk kebutuhan perbankan yang kompleks.
Meski demikian, bank konvensional umumnya memiliki biaya operasional yang lebih besar. Hal tersebut dapat tercermin dalam biaya administrasi atau ketentuan tertentu pada produk yang ditawarkan.
Mana yang Lebih Menguntungkan dari Sisi Bunga?
Jika ukuran keuntungan adalah imbal hasil tabungan atau deposito, bank digital terkadang menawarkan tingkat bunga yang lebih menarik dibandingkan rekening tabungan biasa di bank konvensional.
Namun, jangan langsung memilih hanya berdasarkan angka bunga.
Nasabah perlu memperhatikan apakah bunga tersebut merupakan penawaran reguler atau promo, berapa lama berlaku, apakah terdapat saldo minimum, serta bagaimana ketentuan pencairan dan biaya lainnya.
Dengan kata lain, bunga yang lebih tinggi belum tentu membuat sebuah produk lebih menguntungkan jika terdapat banyak persyaratan yang tidak sesuai dengan kebutuhan nasabah.
Bagaimana dengan biaya administrasi?
Dalam hal biaya, bank digital sering kali memiliki daya tarik karena beberapa layanan menawarkan administrasi rekening yang ringan.
Bagi seseorang yang memiliki saldo tidak terlalu besar dan sering melakukan transaksi kecil, penghematan biaya administrasi dapat terasa dalam jangka panjang.
Sebaliknya, nasabah bank konvensional perlu memperhatikan biaya administrasi bulanan, biaya transfer tertentu, biaya kartu, serta biaya lain yang mungkin dikenakan sesuai produk yang digunakan.
Karena itu, sebelum membuka rekening, sebaiknya hitung total biaya yang benar-benar dikeluarkan dalam satu tahun, bukan hanya melihat satu jenis biaya.
bank digital Belum Tentu Lebih Baik untuk Semua Orang
Meskipun menawarkan banyak kemudahan, bank digital bukan berarti otomatis menjadi pilihan terbaik untuk semua nasabah.
Orang yang jarang menggunakan smartphone, tidak terbiasa melakukan transaksi melalui aplikasi, atau lebih nyaman berbicara langsung dengan petugas bank mungkin akan lebih cocok menggunakan bank konvensional.
Begitu pula bagi nasabah yang membutuhkan layanan kredit, konsultasi keuangan atau administrasi tertentu yang lebih mudah dilakukan melalui kantor cabang.
Sebaliknya, bagi pengguna yang aktif menggunakan pembayaran digital dan membutuhkan fleksibilitas transaksi, bank digital dapat menjadi pilihan yang lebih praktis.
Bisa Menggunakan Keduanya Sekaligus
Sebenarnya, masyarakat tidak harus memilih salah satu.
Menggunakan bank digital dan bank konvensional secara bersamaan dapat menjadi strategi yang lebih fleksibel.
bank konvensional dapat digunakan untuk kebutuhan utama seperti menerima penghasilan, pembayaran kredit atau layanan yang membutuhkan kantor cabang. Sementara bank digital dapat digunakan untuk transaksi harian, pembayaran tertentu atau menyimpan dana sesuai tujuan keuangan.
Dengan cara tersebut, nasabah dapat memanfaatkan kelebihan masing-masing layanan tanpa harus bergantung sepenuhnya pada satu jenis bank.
Jangan Lupakan Faktor Keamanan
Apa pun jenis bank yang digunakan, keamanan harus menjadi pertimbangan utama.
Nasabah perlu menjaga PIN, password, kode OTP dan data pribadi. Jangan memberikan kode OTP kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank.
Pengguna juga sebaiknya tidak sembarangan mengklik tautan dari pesan yang mencurigakan dan perlu memastikan aplikasi perbankan diperoleh dari sumber resmi.
Selain itu, sebelum memilih produk, penting untuk memastikan bank tersebut merupakan lembaga yang berizin dan mengikuti ketentuan regulator yang berlaku.
Jadi, bank digital atau bank konvensional?
Tidak ada jawaban mutlak mengenai mana yang paling menguntungkan.
bank digital lebih menarik bagi masyarakat yang mengutamakan kemudahan, transaksi cepat, biaya ringan dan layanan melalui smartphone.
Sementara bank konvensional lebih sesuai bagi nasabah yang membutuhkan jaringan kantor cabang, layanan tatap muka dan berbagai produk perbankan yang lebih lengkap.
Pada akhirnya, bank yang paling menguntungkan adalah bank yang biayanya sesuai kemampuan, produknya sesuai kebutuhan dan memberikan manfaat nyata bagi aktivitas keuangan sehari-hari.
Sebelum membuka rekening, jangan hanya tergiur bunga tinggi atau promo. Bandingkan biaya, fitur, keamanan, jaringan layanan dan syarat produk agar keputusan yang diambil benar-benar menguntungkan dalam jangka panjang.
Sumber:
- Share: