Impian Besar, Anggaran Terbatas? Begini Cara Menata Keuangan Keluarga
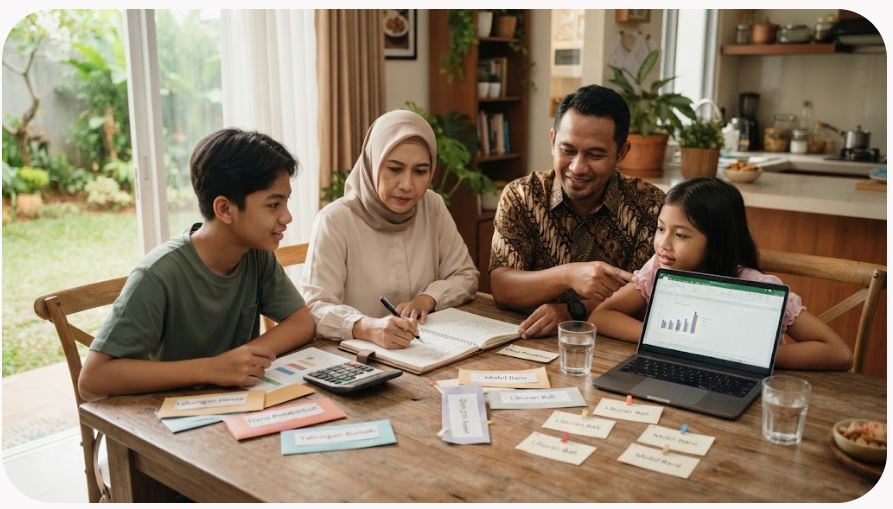
--Ilustrasi gambar
PAPUATENGAH.DISWAY.ID - Memiliki rumah nyaman, kendaraan yang layak, tabungan pendidikan anak, dana pensiun, hingga liburan bersama keluarga merupakan impian yang wajar. Namun, semua tujuan tersebut membutuhkan satu hal yang sering kali tidak terlihat: pondasi finansial keluarga yang kuat.
Dalam kehidupan sehari-hari, persoalan keuangan keluarga bukan semata-mata tentang seberapa besar penghasilan. Cara mengatur pendapatan, menentukan prioritas, mengendalikan pengeluaran, serta mempersiapkan kebutuhan yang tidak terduga juga memiliki peran penting.
Di sinilah keluarga perlu mempertemukan impian dengan realita anggaran. Jangan sampai keinginan yang terlalu besar justru membuat kondisi keuangan rumah tangga terbebani.
Impian Keluarga Perlu Diterjemahkan Menjadi Angka
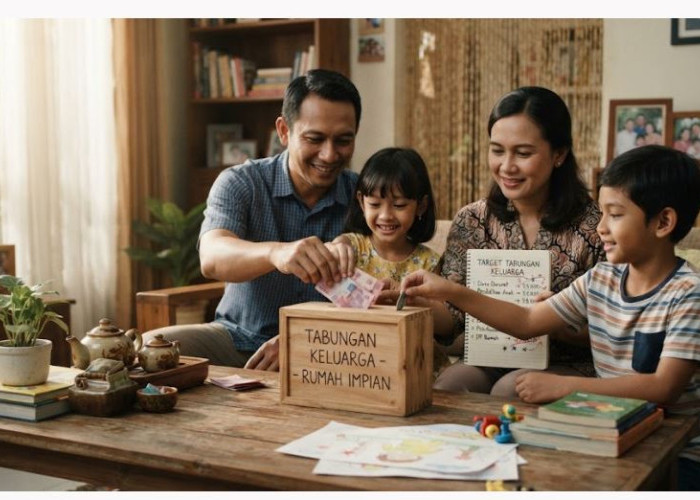
Setiap keluarga memiliki tujuan yang berbeda. Ada yang ingin membeli rumah, melunasi utang, menyekolahkan anak, mempersiapkan biaya pernikahan, memiliki kendaraan, atau menikmati masa pensiun tanpa bergantung kepada anak.Masalahnya, tujuan sering kali hanya berhenti sebagai keinginan tanpa perhitungan yang jelas.
Misalnya, keluarga ingin membeli rumah dalam lima tahun. Keinginan tersebut perlu diterjemahkan menjadi pertanyaan yang lebih konkret: berapa harga rumah yang dituju, berapa uang muka yang harus disiapkan, berapa kemampuan menabung setiap bulan, dan apakah masih ada ruang untuk memenuhi kebutuhan lainnya?
Dengan mengubah impian menjadi angka, keluarga dapat melihat apakah target tersebut realistis atau perlu disesuaikan.
Bedakan Kebutuhan, Keinginan dan Prioritas
Salah satu langkah awal membangun pondasi finansial adalah membedakan kebutuhan dengan keinginan. Kebutuhan merupakan pengeluaran yang harus dipenuhi, seperti makanan, tempat tinggal, pendidikan, kesehatan, transportasi, serta tagihan rutin. Sementara itu, keinginan lebih berkaitan dengan hal-hal yang membuat hidup terasa lebih nyaman atau menyenangkan, tetapi masih dapat ditunda.
Bukan berarti keluarga harus menghilangkan seluruh keinginan. Yang penting adalah menentukan urutan prioritas. Ketika pendapatan terbatas, kebutuhan pokok dan kewajiban finansial perlu mendapatkan perhatian terlebih dahulu sebelum anggaran digunakan untuk keinginan.
Buat Anggaran Berdasarkan Kondisi Nyata
Kesalahan yang cukup sering terjadi dalam membuat anggaran adalah menyusun angka berdasarkan kondisi ideal. Padahal, anggaran seharusnya menggambarkan kondisi keuangan yang benar-benar terjadi.
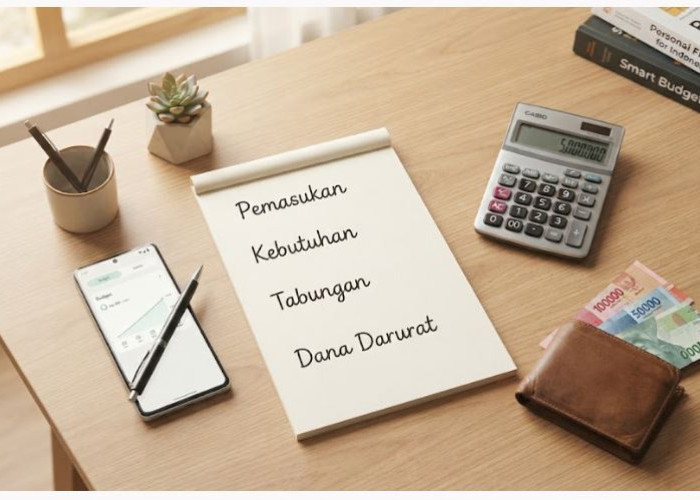
Catat seluruh pemasukan keluarga, kemudian kelompokkan pengeluaran mulai dari kebutuhan rutin, cicilan, pendidikan, transportasi, kebutuhan rumah tangga, hingga pengeluaran kecil yang sering luput dari perhatian.
Setelah semuanya tercatat, keluarga dapat melihat ke mana uang sebenarnya pergi setiap bulan. Dari sini, pengeluaran yang tidak terlalu penting bisa dievaluasi tanpa harus mengorbankan kebutuhan utama.
Jangan Lupa Menyiapkan Dana Darurat
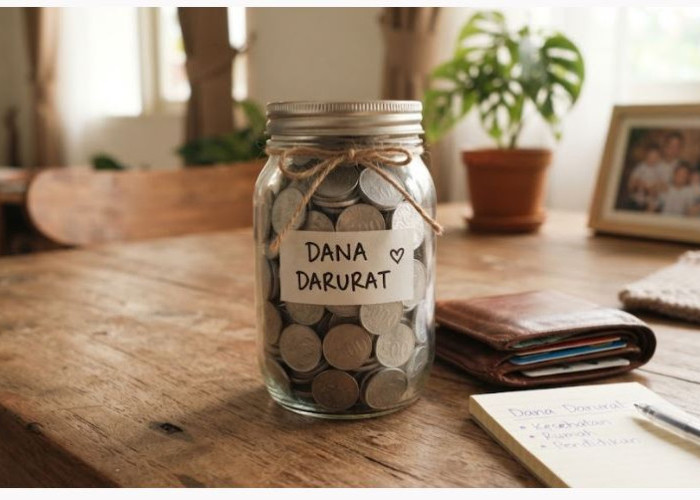
Pondasi keuangan keluarga tidak hanya dibangun untuk mencapai tujuan besar. Kemampuan menghadapi kejadian tidak terduga juga sama pentingnya. Kehilangan pekerjaan, kendaraan mengalami kerusakan, kebutuhan kesehatan, atau pengeluaran mendadak lainnya dapat mengganggu anggaran apabila tidak memiliki cadangan dana.
Karena itu, Dana Darurat sebaiknya menjadi salah satu bagian dari perencanaan keuangan keluarga. Besarnya Dana Darurat dapat disesuaikan dengan kondisi masing-masing keluarga, terutama jumlah anggota keluarga, kestabilan penghasilan, dan besarnya pengeluaran rutin. Yang terpenting adalah membangunnya secara bertahap dan memisahkannya dari rekening untuk kebutuhan sehari-hari.
Jangan Mengejar Gaya Hidup Melebihi Kemampuan
Peningkatan pendapatan seharusnya tidak otomatis diikuti peningkatan gaya hidup dalam jumlah yang sama. Ketika penghasilan bertambah, sebagian tambahan tersebut dapat dialihkan untuk memperkuat tabungan, Dana Darurat, membayar utang, atau mencapai tujuan finansial keluarga.
Jika seluruh kenaikan penghasilan langsung digunakan untuk meningkatkan gaya hidup, kondisi keuangan bisa tetap terasa sempit meskipun pendapatan sebenarnya sudah meningkat. Prinsip sederhananya adalah naikkan kualitas hidup secara bertahap sesuai kemampuan, bukan mengikuti standar orang lain.
Utang Perlu Dikelola, Bukan Sekadar Dihindari
Dalam kehidupan keluarga, utang tidak selalu dapat dihindari. Kredit rumah, kendaraan, atau kebutuhan tertentu bisa menjadi bagian dari perencanaan keuangan. Yang perlu diperhatikan adalah kemampuan membayar kewajiban tersebut tanpa mengorbankan kebutuhan penting lainnya.
Sebelum mengambil utang baru, keluarga perlu menghitung cicilan, bunga, jangka waktu, serta dampaknya terhadap arus kas bulanan. Jangan hanya melihat apakah cicilan terlihat murah setiap bulan. Perhitungkan pula total kewajiban yang harus dibayarkan hingga pinjaman selesai.
Tabungan Harus Memiliki Tujuan
menabung akan lebih mudah dilakukan ketika memiliki tujuan yang jelas. Daripada sekadar mengatakan ingin menabung, buat beberapa pos berdasarkan kebutuhan.
Misalnya:
- Dana Darurat.
- Pendidikan anak.
- Uang muka rumah.
- Perawatan kendaraan.
- Liburan keluarga.
- Persiapan pensiun.
- Kebutuhan jangka pendek lainnya.
Dengan pembagian tersebut, keluarga dapat mengetahui alasan di balik setiap uang yang disisihkan. Bahkan jika jumlahnya belum besar, kebiasaan menyisihkan uang secara konsisten dapat membantu membangun disiplin finansial.
Libatkan Pasangan dalam perencanaan keuangan
keuangan keluarga sebaiknya tidak menjadi tanggung jawab satu orang saja. Pasangan perlu mengetahui kondisi pendapatan, pengeluaran, cicilan, tabungan, serta tujuan finansial yang sedang dibangun bersama.
Komunikasi terbuka dapat membantu mencegah kesalahpahaman mengenai penggunaan uang. Pembicaraan tentang keuangan juga tidak harus dilakukan hanya ketika muncul masalah. Evaluasi anggaran dapat dilakukan secara berkala, misalnya setiap akhir bulan.
Dalam evaluasi tersebut, keluarga dapat membicarakan pengeluaran apa yang meningkat, target apa yang sudah tercapai, serta bagian mana yang perlu diperbaiki.
Sesuaikan Impian dengan Kemampuan
Tidak semua impian harus diwujudkan dalam waktu bersamaan. Ketika kondisi keuangan belum memungkinkan, target dapat dibuat bertahap. Misalnya, keluarga memiliki impian membeli rumah sekaligus ingin berlibur, mengganti kendaraan, menambah tabungan pendidikan, dan mempersiapkan dana pensiun.
Jika seluruh target dikejar sekaligus, anggaran bisa menjadi terlalu berat. Lebih realistis apabila keluarga menentukan prioritas berdasarkan kebutuhan, waktu, dan kemampuan finansial.
Impian yang ditunda bukan berarti gagal. Terkadang, menunda sebuah keinginan justru merupakan bagian dari strategi agar kondisi keuangan tetap sehat.
Evaluasi Anggaran Saat Kondisi Berubah
Anggaran keluarga bukan dokumen yang harus dibuat sekali kemudian dilupakan.
Pendapatan dan kebutuhan dapat berubah. Anak bertambah usia, biaya pendidikan meningkat, cicilan selesai, pekerjaan berubah, atau muncul kebutuhan keluarga baru. Karena itu, anggaran perlu dievaluasi secara berkala.
Jika penghasilan menurun, keluarga mungkin perlu menyesuaikan beberapa target. Sebaliknya, ketika pendapatan meningkat, kesempatan untuk memperkuat Pondasi keuangan juga semakin besar. Fleksibilitas menjadi penting agar rencana keuangan tetap relevan dengan kehidupan nyata.
Pondasi Finansial Dibangun dari Kebiasaan Kecil
Membangun keuangan keluarga yang sehat bukan hanya tentang memiliki penghasilan besar. Kebiasaan mencatat pengeluaran, membuat anggaran, menabung secara konsisten, membatasi utang, menyiapkan Dana Darurat, dan membicarakan uang secara terbuka dengan pasangan merupakan bagian dari proses tersebut.
Pada akhirnya, impian keluarga tetap penting untuk dijaga. Namun, impian akan lebih mudah dicapai ketika disusun berdasarkan kemampuan nyata.
keuangan keluarga yang sehat bukan tentang memiliki semua hal sekaligus, melainkan mampu menentukan apa yang penting, mengatur apa yang tersedia, dan berjalan menuju tujuan secara bertahap.
Sumber:
- Share: