Menabung Emas untuk Masa Tua, Apakah Menguntungkan? Kenali Manfaat dan Risikonya
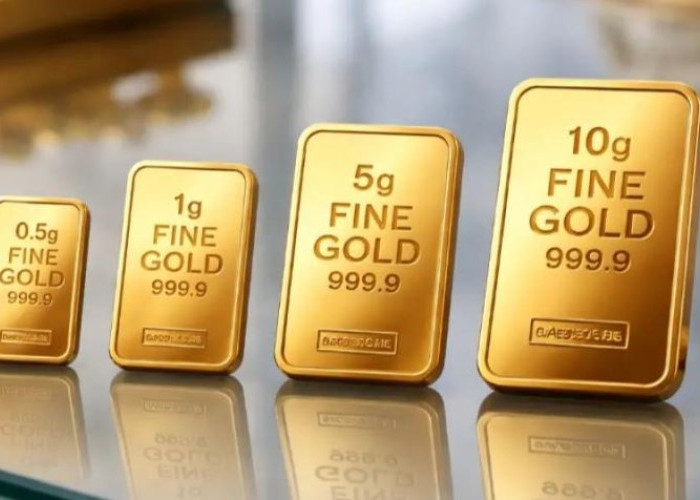
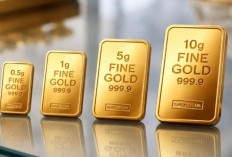
--Ilustrasi gambar
PAPUATENGAH.DISWAY.ID - Mempersiapkan keuangan untuk masa tua sebaiknya dilakukan sejak dini agar kebutuhan hidup setelah pensiun tetap dapat terpenuhi. Salah satu pilihan yang kerap dipertimbangkan masyarakat adalah menabung emas karena dinilai praktis, mudah disimpan, dan berpotensi mengalami kenaikan harga dalam jangka panjang.
Namun, apakah menabung emas benar-benar menguntungkan untuk persiapan masa tua?
Jawabannya bergantung pada tujuan keuangan, jangka waktu penyimpanan, harga saat membeli, serta kondisi pasar ketika emas dijual kembali. Emas dapat menjadi salah satu instrumen untuk membangun aset jangka panjang, tetapi bukan berarti nilainya selalu naik atau pasti menghasilkan keuntungan.
Bagi masyarakat yang ingin mempersiapkan masa pensiun, memahami cara kerja investasi emas menjadi langkah penting sebelum mulai menyisihkan uang secara rutin.
Mengapa Emas Banyak Dipilih untuk persiapan masa tua?
Emas telah lama dikenal sebagai salah satu aset yang digunakan untuk menyimpan kekayaan. Selain tersedia dalam bentuk fisik seperti emas batangan dan perhiasan, emas juga dapat dimiliki melalui layanan tabungan emas digital.
Salah satu daya tariknya adalah harga emas yang berpotensi meningkat dalam jangka panjang. Meski demikian, pergerakan harga tetap dipengaruhi berbagai faktor, termasuk kondisi pasar global dan nilai tukar mata uang.
Emas juga relatif mudah diperjualbelikan melalui saluran yang sesuai. Ketika membutuhkan dana pada masa pensiun, pemilik dapat menjual sebagian emas yang dimiliki sesuai kebutuhan dan ketentuan penyedia layanan.
Di sisi lain, emas tidak menghasilkan pendapatan rutin seperti bunga deposito atau dividen saham. Keuntungan umumnya diperoleh dari selisih harga jual kembali dengan harga pembelian setelah memperhitungkan biaya transaksi.
Karena itu, emas lebih tepat dipandang sebagai salah satu bagian dari strategi persiapan pensiun, bukan satu-satunya sumber dana untuk masa tua.
1. Berpotensi Membantu Menjaga Nilai Kekayaan dalam Jangka Panjang
Salah satu alasan masyarakat memilih emas adalah potensinya untuk membantu menjaga nilai kekayaan dalam menghadapi perubahan kondisi ekonomi.
Ketika daya beli uang terpengaruh inflasi, harga emas dapat bergerak mengikuti dinamika pasar. Dalam periode tertentu, kenaikan harga emas berpotensi membantu mengimbangi penurunan daya beli tersebut.
Namun, pergerakan emas tidak selalu sejalan dengan inflasi dalam setiap periode. Harga bisa turun atau bergerak mendatar, sehingga hasil investasi tetap bergantung pada waktu pembelian dan penjualan.
Untuk tujuan pensiun, emas sebaiknya dipersiapkan dengan orientasi jangka panjang. Uang yang digunakan untuk membeli emas idealnya bukan dana yang harus segera dipakai untuk membayar kebutuhan sehari-hari.
2. Bisa Dimulai dengan Menabung Secara Bertahap
Menyiapkan dana pensiun tidak selalu harus dimulai dengan modal besar. Masyarakat dapat menyisihkan sebagian penghasilan secara rutin untuk membeli emas sesuai kemampuan keuangan.
Sebagai contoh, seseorang dapat menetapkan anggaran bulanan khusus untuk membeli emas, baik dalam bentuk fisik maupun melalui layanan tabungan emas yang tersedia.
Cara ini membantu membangun kebiasaan menyisihkan uang sebelum digunakan untuk kebutuhan konsumtif. Pembelian secara berkala juga membuat seseorang tidak harus mengandalkan satu kali transaksi dalam jumlah besar.
Meski begitu, pembelian rutin tidak menjamin keuntungan. Harga emas dapat berubah setiap kali transaksi dilakukan, sedangkan biaya pembelian, penjualan, penyimpanan, atau pencetakan perlu diperhitungkan sesuai produk yang dipilih.
Hal terpenting adalah menentukan nominal tabungan yang realistis agar rencana investasi tidak mengganggu kebutuhan pokok dan pembayaran kewajiban lainnya.
3. Emas Dapat Dicairkan Ketika Membutuhkan dana pensiun
Memasuki masa pensiun, kebutuhan keuangan seseorang bisa berubah. Sebagian orang membutuhkan dana untuk biaya hidup sehari-hari, sementara yang lain mungkin memerlukannya untuk perjalanan, renovasi rumah, atau kebutuhan keluarga.
Emas dapat menjadi salah satu aset yang dicairkan ketika diperlukan. Pemilik tidak selalu harus menjual seluruh simpanannya sekaligus, selama produk dan ketentuan transaksi memungkinkan penjualan sebagian.
Namun, perlu dipahami bahwa nilai yang diterima ketika menjual emas tidak selalu sama dengan harga yang terlihat saat membelinya.
Terdapat selisih antara harga beli dan harga jual kembali atau buyback yang dikenal sebagai spread. Agar memperoleh keuntungan, kenaikan harga jual kembali perlu cukup besar untuk menutup selisih tersebut beserta biaya lain yang berlaku. Oleh sebab itu, sebelum membeli emas, periksa harga pembelian dan harga buyback dari penyedia yang sama. Jangan hanya berpatokan pada kenaikan harga emas yang diberitakan atau terlihat di pasar.
4. Apa Saja Risiko Menabung Emas untuk Hari Tua?
Walaupun memiliki sejumlah kelebihan, emas tetap mempunyai risiko yang perlu diperhitungkan sebelum dijadikan bagian dari persiapan pensiun.
Berikut beberapa hal yang perlu diperhatikan.
- Harga bisa turun. Harga emas tidak selalu meningkat setiap tahun. Jika terpaksa menjual ketika harga sedang turun, pemilik berpotensi mengalami kerugian.
- Ada selisih harga beli dan jual kembali. Harga buyback umumnya berbeda dari harga ketika emas dibeli. Selisih tersebut dapat membuat investasi belum menguntungkan meskipun harga emas sudah mengalami kenaikan.
- Risiko kehilangan dan biaya penyimpanan. Emas fisik perlu disimpan dengan aman untuk mengurangi risiko pencurian atau kehilangan. Jika menggunakan fasilitas penyimpanan berbayar, biayanya perlu dimasukkan dalam perhitungan.
- Tidak menghasilkan penghasilan rutin. Emas tidak memberikan arus kas berkala. Padahal, ketika pensiun, seseorang tetap membutuhkan uang untuk membayar makanan, tempat tinggal, kesehatan, dan kebutuhan sehari-hari.
- Risiko penyedia layanan. Untuk tabungan emas digital, periksa legalitas penyedia, ketentuan kepemilikan, biaya administrasi, mekanisme pencairan, dan aturan penarikan emas fisik.
Otoritas Jasa Keuangan (OJK) mengingatkan pentingnya memahami manfaat, biaya, risiko, legalitas, dan karakteristik produk sebelum mengambil keputusan investasi.
5. Bagaimana Cara Menabung Emas agar Lebih Efektif untuk Masa Tua?
Agar tabungan emas dapat mendukung kebutuhan masa pensiun, ada beberapa langkah yang bisa diterapkan.
- Tentukan target dana pensiun. Perkirakan kebutuhan biaya hidup setelah berhenti bekerja, termasuk kebutuhan rumah tangga, kesehatan, dan pengeluaran tak terduga. Dari perhitungan tersebut, tentukan berapa bagian yang ingin dialokasikan ke emas.
- Mulai sesuai kemampuan. Sisihkan uang secara rutin tanpa mengorbankan kebutuhan pokok. Tidak perlu memaksakan pembelian dalam jumlah besar jika penghasilan masih terbatas.
- Pahami produk yang dipilih. Bandingkan emas batangan dan tabungan emas digital dari sisi biaya, kemudahan pencairan, keamanan, serta persyaratan penarikan.
- Periksa harga beli dan buyback. Lakukan perbandingan sebelum transaksi agar memahami selisih harga yang perlu ditutup untuk memperoleh keuntungan.
- Diversifikasikan aset. Jangan menempatkan seluruh dana pensiun hanya pada emas. Pertimbangkan kombinasi instrumen lain sesuai tujuan, kebutuhan likuiditas, jangka waktu, dan toleransi risiko.
- Evaluasi secara berkala. Tinjau perkembangan tabungan dan kondisi keuangan setidaknya secara rutin. Sesuaikan strategi ketika kebutuhan atau kemampuan finansial berubah.
Dengan perencanaan yang terukur, emas dapat menjadi salah satu komponen dalam membangun cadangan kekayaan untuk masa tua.
Jadi, Apakah Menabung Emas Menguntungkan untuk Masa Tua?
Menabung emas untuk masa tua dapat menguntungkan apabila dilakukan dengan perencanaan yang tepat, jangka waktu yang sesuai, serta pemahaman terhadap risiko dan biaya transaksi.
Potensi kenaikan harga dalam jangka panjang menjadi salah satu daya tariknya. Namun, hasil investasi tidak dapat dipastikan karena harga emas berfluktuasi dan keuntungan baru dapat diketahui setelah emas dijual dengan memperhitungkan seluruh biaya.
Bagi calon pensiunan, langkah yang bijak adalah tidak hanya berfokus pada berapa gram emas yang berhasil dikumpulkan, tetapi juga pada kecukupan dana untuk memenuhi kebutuhan hidup di masa mendatang. Pastikan dana darurat tersedia, kebutuhan pokok tetap terpenuhi, dan sumber keuangan tidak bergantung pada satu jenis aset saja.
Pada akhirnya, persiapan masa tua bukan sekadar mengumpulkan kekayaan, melainkan membangun kondisi keuangan yang memungkinkan seseorang menjalani masa pensiun dengan lebih tenang dan mandiri.
Sumber:
- Share: